Vývoj úrokových sazeb v roce 2026: Éra levných peněz se odkládá, úroky opět míří vzhůru
Období, kdy se zdálo, že úrokové sazby po divokých postpandemických letech zamíří k vysněným nízkým úrovním, je u konce. Rok 2026 přinesl na český finanční trh zásadní obrat. Česká národní banka (ČNB) po předchozím postupném uvolňování měnové politiky sáhla k opětovnému zpřísnění a komerční banky na tento vývoj reagují zdražováním úvěrů. Co přesně za tímto vývojem stojí a jaké dopady to má na běžné spotřebitele a zájemce o vlastní bydlení?
ČNB otočila kormidlem: Proč šly sazby nahoru?
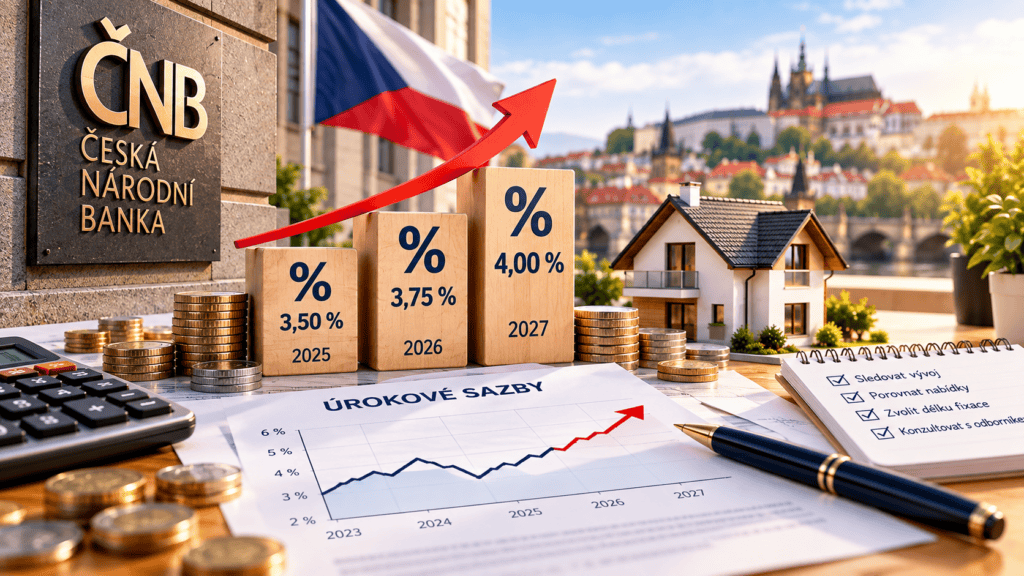
V průběhu let 2024 a 2025 centrální banka svou základní dvoutýdenní repo sazbu postupně snižovala z původního maxima 7,00 % až na hladinu 3,50 %. Mnozí očekávali, že pokles bude pokračovat, avšak realita roku 2026 přinesla změnu strategie.
V červnu 2026 bankovní rada ČNB překvapila trh a poprvé od roku 2022 základní úrokovou sazbu zvýšila o 0,25 procentního bodu na současných 3,75 %. Na následných zasedáních v srpnu a září 2026 pak centrální bankéři toto restriktivní nastavení potvrdili a sazbu ponechali beze změny.
Hlavním viníkem tohoto obratu je přetrvávající tlak na takzvanou jádrovou inflaci. I když se celková inflace pohybuje v blízkosti 2% cíle ČNB, ekonomiku táhne vzhůru silný růst mezd, ožívající domácí poptávka a vyšší ceny služeb a energií. Centrální banka dala jasně najevo, že její prioritou zůstává dlouhodobá cenová stabilita, což vylučuje jakékoli brzké snižování sazeb.
Hypotéky pod tlakem: Průměrný úrok prolomil hranici 5 %
Zatímco ještě na začátku jara roku 2026 bylo možné získat hypoteční úvěr s úrokem pod 4,5 %, podzimní realita je výrazně přísnější. Růst sazeb centrální banky v kombinaci se zdražováním „dlouhých peněz“ na finančních trzích (odrážející se v růstu swapových sazeb IRS) se plně promítl do nabídkových ceníků bankovních domů.
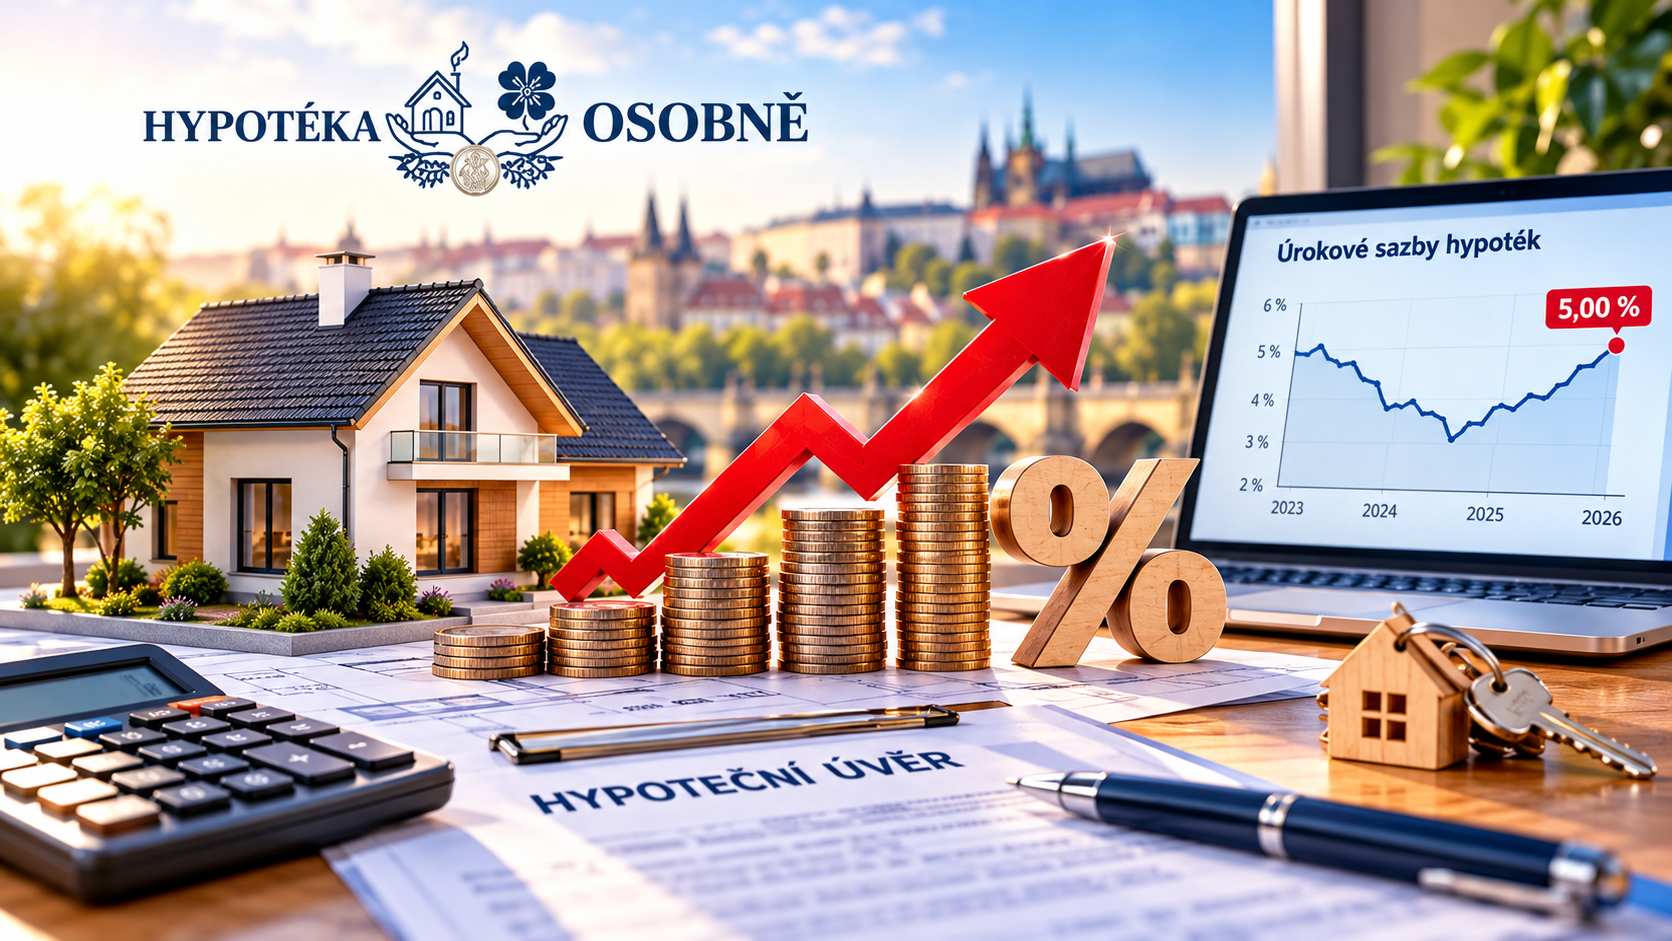
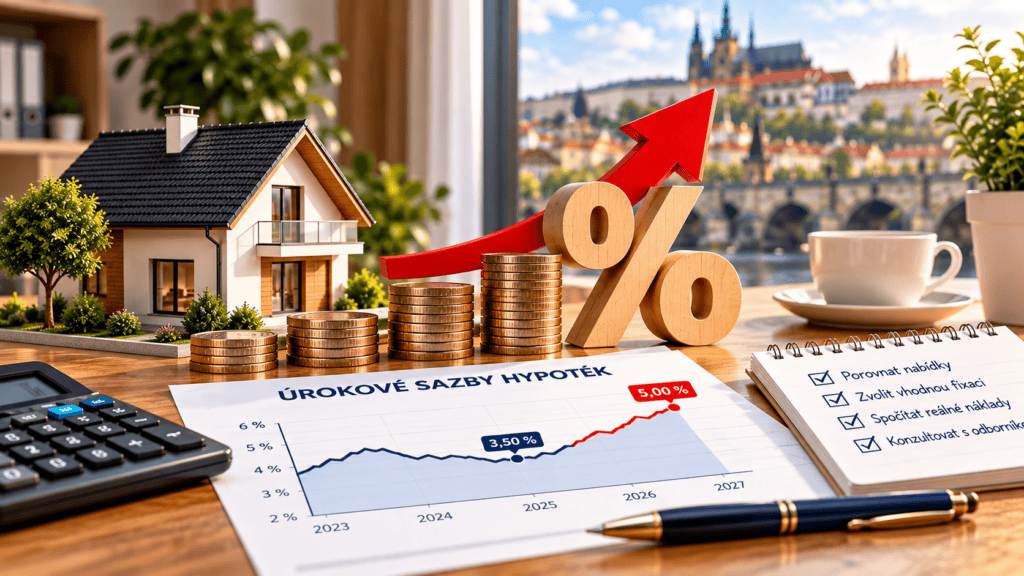
Podle údajů ČBA Hypomonitoru vzrostla průměrná realizovaná úroková sazba u nových hypoték na rovných 5,00 %. Nabídkové sazby, které monitoruje Swiss Life Hypoindex, rostou dokonce ještě rychleji a dosahují v průměru 5,42 %, což představuje nejvyšší hodnoty za poslední dva roky.
Co nás čeká dál? Prognóza do roku 2027
Ekonomické predikce ČNB i České bankovní asociace pro zbytek roku 2026 a rok 2027 s dalším zlevňováním peněz nepočítají. Experti se shodují, že základní sazba ČNB pravděpodobně zůstane na úrovni 3,75 % po delší dobu, přičemž rizika jsou kvůli inflačním tlakům vychýlena spíše směrem nahoru, tedy k možnému posunu až ke 4,00 %.
Zájemci o vlastní bydlení by proto neměli spoléhat na to, že hypotéky v dohledné době zlevní k hodnotám kolem 3 %. Trh se stabilizoval na nových, vyšších standardech. Pozitivní zprávou pro české domácnosti však zůstává reálný růst mezd, který by měl zvýšené náklady na financování bydlení většině žadatelů pomoci pokrýt. Zároveň roste tlak na refinancování starších úvěrů. Letošní rok je z hlediska končících fixací rekordní a tisíce lidí si musí zvykat na přechod z historicky nízkých pandemických úroků na současnou realitu.
Klíčem k úspěchu v aktuálním prostředí tak zůstává důsledné srovnávání nabídek a flexibilita při volbě délky fixace.